Causa contra Manuel Adorni: el fiscal Pollicita pidió desestimar el enriquecimiento ilícito

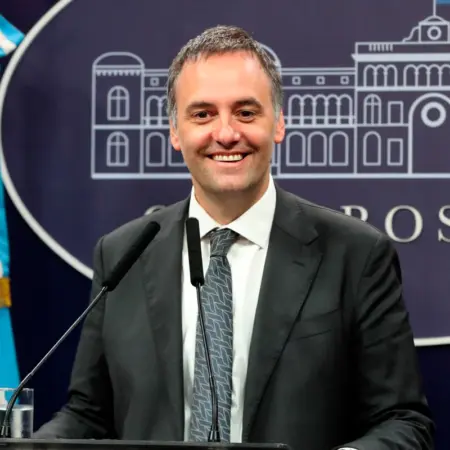
Gerardo Pollicita concluyó que los fondos bajo la lupa habrían sido obtenidos antes de su ingreso a la función pública gracias a ganancias en Bitcoin, aunque advirtió posibles maniobras de evasión tributaria fuera del radar fiscal.
El fiscal federal Gerardo Pollicita dictaminó que la causa judicial contra el vocero presidencial, Manuel Adorni, deje de ser investigada como un presunto enriquecimiento ilícito y sea derivada a la Justicia Nacional en lo Penal Económico para analizar una eventual evasión impositiva. La decisión final quedará en manos del juez federal Ariel Lijo.
La investigación judicial se originó a partir de una denuncia presentada por la diputada Marcela Pagano y abarcó la evolución patrimonial del funcionario entre el 14 de diciembre de 2023 y el 27 de junio de 2026. Aunque el pedido no implica un sobreseimiento, la Fiscalía sostuvo que la prueba reunida no alcanza para demostrar un incremento patrimonial injustificado durante el ejercicio de la función pública.
La justificación del patrimonio: inversión previa en criptomonedas
En el marco de las medidas de prueba, la Fiscalía había detectado un volumen de gastos por USD 402.578,12 —de los cuales USD 374.081,66 fueron abonados en efectivo—, junto con una inconsistencia de $43.068.549 entre sus ingresos formales acreditados y el total de consumos, adquisiciones e inmuebles registrados.
Al ser intimado a justificar el origen del dinero, la defensa de Adorni argumentó que los fondos procedían de inversiones previas en criptoactivos:
-
Maniobra financiera: Entre 2014 y 2018 operó ocho billeteras de autocustodia, invirtiendo cerca de USD 200.000 en Bitcoin, lo que le generó una ganancia de USD 591.544,61 tras su liquidación, conservada posteriormente en efectivo.
-
Criterio jurídico: El fiscal Pollicita indicó que la hipótesis de la defensa no pudo ser desmentida con las pruebas reunidas. Al situar el origen de los fondos años antes de su ingreso al Poder Ejecutivo, no se configura el delito de enriquecimiento ilícito, el cual requiere que la brecha patrimonial ocurra durante el ejercicio del cargo.
-
Sin vínculo con la función pública: La instrucción no halló evidencias que conecten los activos con contraprestaciones o actos ilícitos derivados de su labor estatal.
Inconsistencias impositivas y el pase a Penal Económico
A pesar de dar por justificado el origen cronológico del patrimonio, la Fiscalía remarcó indicios de irregulares impositivas al señalar que la propia defensa admitió que parte de los activos regularizados en declaraciones juradas rectificativas eran «materia antes no declarada».
Asimismo, el dictamen advirtió que los ahorros de la familia permanecieron durante años al margen del sistema bancario y fuera del control de la agencia tributaria nacional (ARCA), motivo por el cual Pollicita solicitó remitir la causa para determinar si existió delito fiscal.
con informacion de el Perfil